IBS e CBS no regime único
Estude o DAS projetado e as regras próprias do Simples. Não transforme uma porcentagem genérica em tributação definitiva da empresa.

Abra a ferramenta oficial de tributos sobre o consumo em uma nova aba. Esta página da KiP permanece disponível com explicações, calendário e conteúdos para sua empresa. Os campos, as regras e os resultados são fornecidos pelo portal da Receita Federal, e não por um simulador da KiP.
O portal consultado se identifica como Ambiente de Produção Restrita. Use os resultados para estudo e simulação, conforme as orientações e limitações exibidas pela própria ferramenta. Eles não substituem a análise da sua operação nem representam apuração definitiva de tributos.
Ao escolher o botão, você acessa um serviço externo, sujeito às próprias regras de privacidade e uso. Os dados que inserir na calculadora serão fornecidos ao portal oficial, não à KiP. Evite informar dados pessoais ou de clientes que não sejam necessários.
Destino: piloto-cbs.tributos.gov.br. O portal só é aberto quando você escolhe acessá-lo. No celular, a calculadora pode usar a tela toda na nova aba. A disponibilidade e as funcionalidades dependem da Receita Federal.
Este acesso é oferecido por conveniência. Não indica parceria, patrocínio ou endosso da Receita Federal à KiP. Para aplicar os resultados à sua empresa, confira o período, a operação e a legislação pertinente.
Entrar ou permanecer no Simples não é a mesma decisão que recolher IBS e CBS pelo regime regular.
Estude o DAS projetado e as regras próprias do Simples. Não transforme uma porcentagem genérica em tributação definitiva da empresa.
Avalie separadamente esses tributos, o DAS residual, as condições dos créditos e as obrigações aplicáveis. A opção não representa saída automática do Simples para os demais tributos.
Créditos, preços e perfil dos clientes precisam ser analisados juntos. Ser pessoa jurídica não assegura crédito integral. Consulte a LC 214/2025 em texto atualizado ↗
O calendário abaixo resume os grandes marcos. Prazos de opção e obrigações acessórias exigem consulta própria.
Adaptação de sistemas e documentos à CBS e ao IBS, conforme as regras e orientações de cada obrigação.
A CBS substitui PIS e Cofins. O IBS segue sua etapa inicial de transição; as regras de 2026 não devem ser copiadas automaticamente.
Avança a substituição de ICMS e ISS pelo IBS, com convivência de regras e ajustes ao longo do período.
Previsão de conclusão da substituição de ICMS e ISS pelo IBS no novo modelo de tributação do consumo.
Síntese revisada em 05/11/2026; confira atualizações na fonte oficial. Confira a transição explicada pela Receita ↗
Uma projeção melhora quando os dados fazem sentido. Organize os dados internamente antes da conversa com seu contador.
10 artigos relacionados já publicados no blog. Aqui você encontra os mesmos conteúdos e endereços, organizados para esta jornada.
Conheça as escolhas e os cuidados antes de decidir.
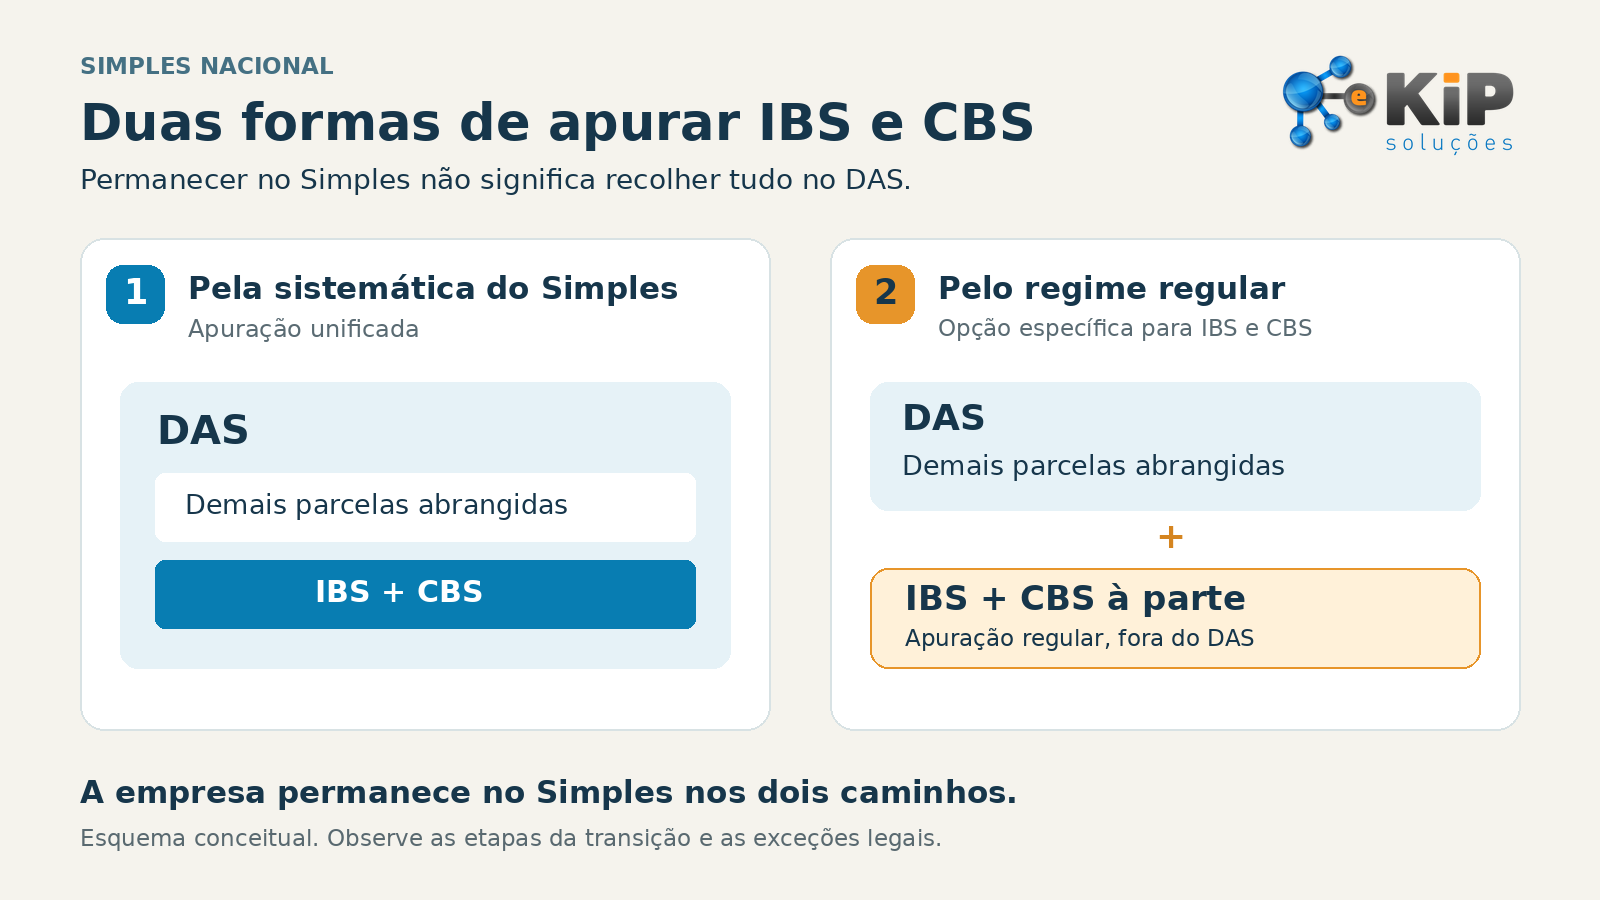
Entenda os dois caminhos de IBS e CBS: permanecer no Simples com apuração unificada ou recolher esses tributos pelo regime regular, sem sair do regime para os demais.
Ler artigo ›
Os prazos gerais de opção e regularização para 2027 já terminaram. Veja o cancelamento aberto até 20/12/2026 e as regras próprias das empresas em início de atividade.
Ler artigo ›
Compare o funcionamento dos principais regimes, as condições de acesso e os dados necessários para avaliar a tributação sem depender apenas de alíquotas anunciadas.
Ler artigo ›
Veja como identificar produtos sujeitos a PIS e Cofins monofásicos, segregar receitas no Simples Nacional e preparar a revisão para a transição à CBS.
Ler artigo ›Separe competências, regras antigas e o cenário a estudar.
A MP 1.399/2026 definiu alíquotas, mas o percentual sozinho não determina seu custo. Veja o que revisar em produtos, fornecedores e preços.
Ler artigo ›
Não é imposto sobre toda movimentação bancária. Entenda o que pode mudar no recebimento das vendas, no Pix, no Simples e no caixa da empresa.
Ler artigo ›
Entenda os marcos de 2026 a 2033 e o caminho próprio do Simples, separando documentos fiscais, cobrança e preparação da empresa.
Ler artigo ›
Avalie tributos, margem, obrigações e impacto no caixa antes de mudar de regime. Entenda por que ICMS-ST e PIS/Cofins monofásicos exigem verificações separadas.
Ler artigo ›Prepare cadastros, processos e informações da empresa.
Organize responsáveis, documentos, conferências e prazos para reduzir retrabalho e acompanhar as obrigações fiscais da empresa.
Ler artigo ›
A emissão nacional já é obrigatória para ME e EPP do Simples nos serviços sujeitos à NFS-e. Confira a competência, as notas antigas e o faturamento de novembro.
Ler artigo ›