
Split payment: o governo vai descontar imposto de tudo que recebo?
Não é imposto sobre toda movimentação bancária. Entenda o que pode mudar no recebimento das vendas, no Pix, no Simples e no caixa da empresa.
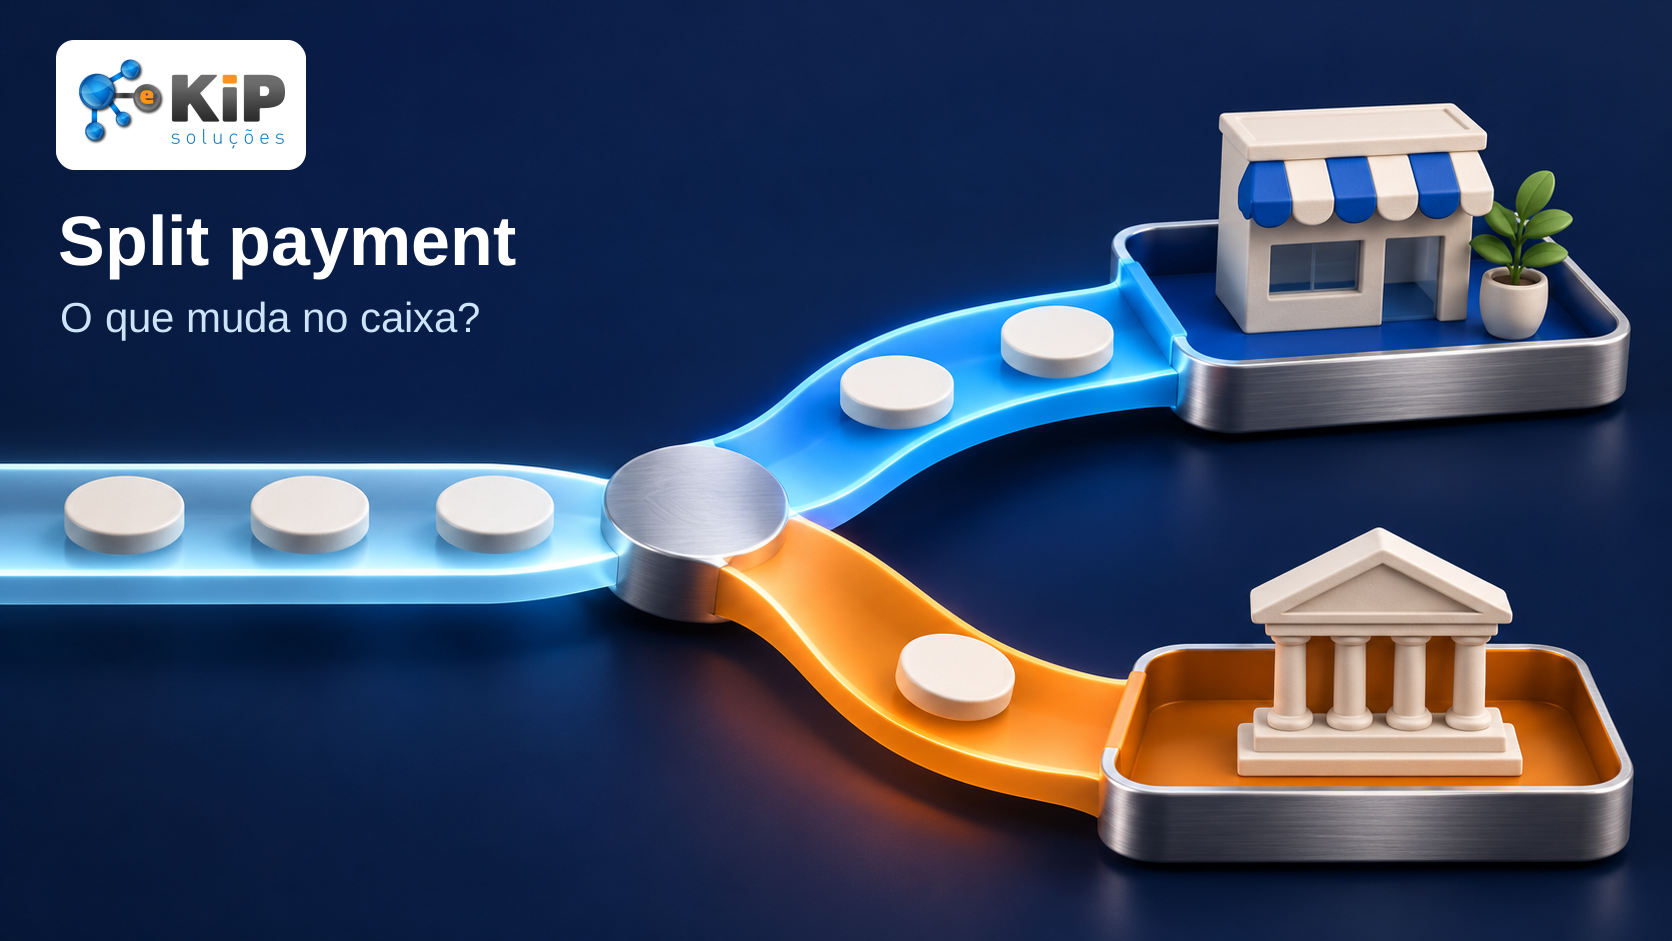
Não. O split payment não é um imposto sobre toda movimentação bancária. É uma forma de recolher IBS e CBS nos pagamentos de operações abrangidas, conforme o regime tributário, as regras da operação e a implantação do sistema.
Para o empresário, a pergunta útil é outra: quando eu receber por uma venda, quanto ficará disponível no caixa e o que precisarei conferir?
Receber dinheiro não é sempre realizar uma venda
Um Pix pode pagar uma mercadoria, um serviço ou apenas transferir dinheiro entre contas. O meio de pagamento, sozinho, não explica a natureza da operação.
Uma transferência genuína entre contas do mesmo titular não se transforma em venda só porque o dinheiro mudou de banco. Por outro lado, não é correto dizer que pagamentos por Pix ou TED ficarão sempre fora do split payment: o regulamento contempla esses meios em hipóteses previstas.
O cuidado começa em identificar corretamente o que entrou, por qual motivo e a qual operação pertence. Não trate a conta bancária inteira como se cada crédito fosse faturamento, nem suponha que trocar o meio de pagamento elimina uma obrigação tributária.
O que pode mudar quando o cliente paga uma venda?
Nas operações e modalidades abrangidas, a sistemática separa valores destinados ao recolhimento de IBS e CBS na liquidação financeira do pagamento. Portanto, não é simplesmente “descontar o imposto no momento em que a nota é emitida”.
No procedimento padrão, a apuração considera os débitos da operação que ainda não tenham sido extintos, conforme as regras legais. Há também procedimento simplificado com percentual preestabelecido. Por isso, não se deve prometer que o valor separado será sempre uma reprodução exata dos tributos destacados na nota.
Exemplo apenas didático: imagine um pagamento total de R$ 1.000 do cliente, já incluindo os tributos da operação, e que, numa operação abrangida, o sistema determine R$ 120 a recolher por essa sistemática. Desconsiderando tarifas e outros ajustes, R$ 880 seguiriam para o fornecedor e R$ 120 para o recolhimento. Isso não estabelece uma alíquota de 12% nem permite aplicar o exemplo a qualquer venda.
A entrada líquida no banco também não deve ser usada, sozinha, para registrar uma receita menor. A contabilidade precisa conciliar venda, documento fiscal, pagamento, tributos e valores efetivamente recebidos.
Vou perder dinheiro ou precisar de mais capital de giro?
Separar o tributo no pagamento não significa, por si só, criar um imposto adicional. Mas pode mudar o momento em que o dinheiro fica disponível para a empresa.
Se o negócio hoje usa temporariamente valores que depois destina a tributos para pagar fornecedores, essa rotina merece revisão. A análise deve considerar prazos de recebimento e pagamento, estoques, créditos admitidos, obrigações e regras aplicáveis ao regime da empresa. Não há uma conclusão de caixa igual para todos.
E quem está no Simples Nacional?
É preciso separar duas situações: IBS e CBS recolhidos dentro do regime único e opção pelo regime regular desses tributos. A empresa não deve copiar a análise de outra operação sem conferir sua escolha, o período e a regulamentação aplicável.
Permanecer no Simples para os demais tributos não significa, necessariamente, que IBS e CBS serão sempre tratados da mesma forma. A LC 214/2025 prevê essa distinção. Uma comparação responsável considera também clientes, fornecedores, créditos e custos de conformidade.
Já está sendo descontado de todas as vendas em 2026?
Não há base para essa afirmação. Um comunicado publicado pela Receita Federal em 30/09/2026 anunciou testes a partir de 15/10/2026, sem operações reais. Testes não são prova de cobrança geral em funcionamento.
A implementação é gradual, depende dos atos aplicáveis e da infraestrutura. Antes de alterar sua cobrança ou projeção financeira, confirme a etapa vigente, as operações alcançadas e as orientações oficiais. Este texto não anuncia uma data universal de início para todo negócio.
O que organizar na empresa desde já?
- Identifique cada recebimento e separe vendas de outras movimentações legítimas.
- Confira o vínculo entre pedido, documento fiscal e pagamento.
- Pergunte ao sistema de gestão e aos prestadores de pagamento quais adequações estão previstas, sem contratar algo só por uma promessa genérica.
- Projete o caixa com os prazos reais de clientes e fornecedores.
- Revise regime, créditos e conciliação com a contabilidade antes de aplicar uma porcentagem às suas entradas.
A KiP ajuda a transformar essa dúvida em um diagnóstico da operação. Traga como sua empresa vende, recebe e paga. Não é necessário enviar extratos ou dados de clientes em um comentário público.
Fontes para conferir
Conteúdo educativo revisado em 06/11/2026. Regras e implantação devem ser reconfirmadas antes de aplicar a um caso concreto.
- LC 214/2025, texto atualizado, especialmente arts. 31–35 e 41 ›. - Decreto 12.955/2026, texto atualizado, inclusive art. 28, § 5º ›. - Receita Federal: testes da Plataforma Pública do Split Payment ›.