
Simples Nacional: o que continua no DAS e o que pode ser apurado à parte
Entenda os dois caminhos de IBS e CBS: permanecer no Simples com apuração unificada ou recolher esses tributos pelo regime regular, sem sair do regime para os demais.
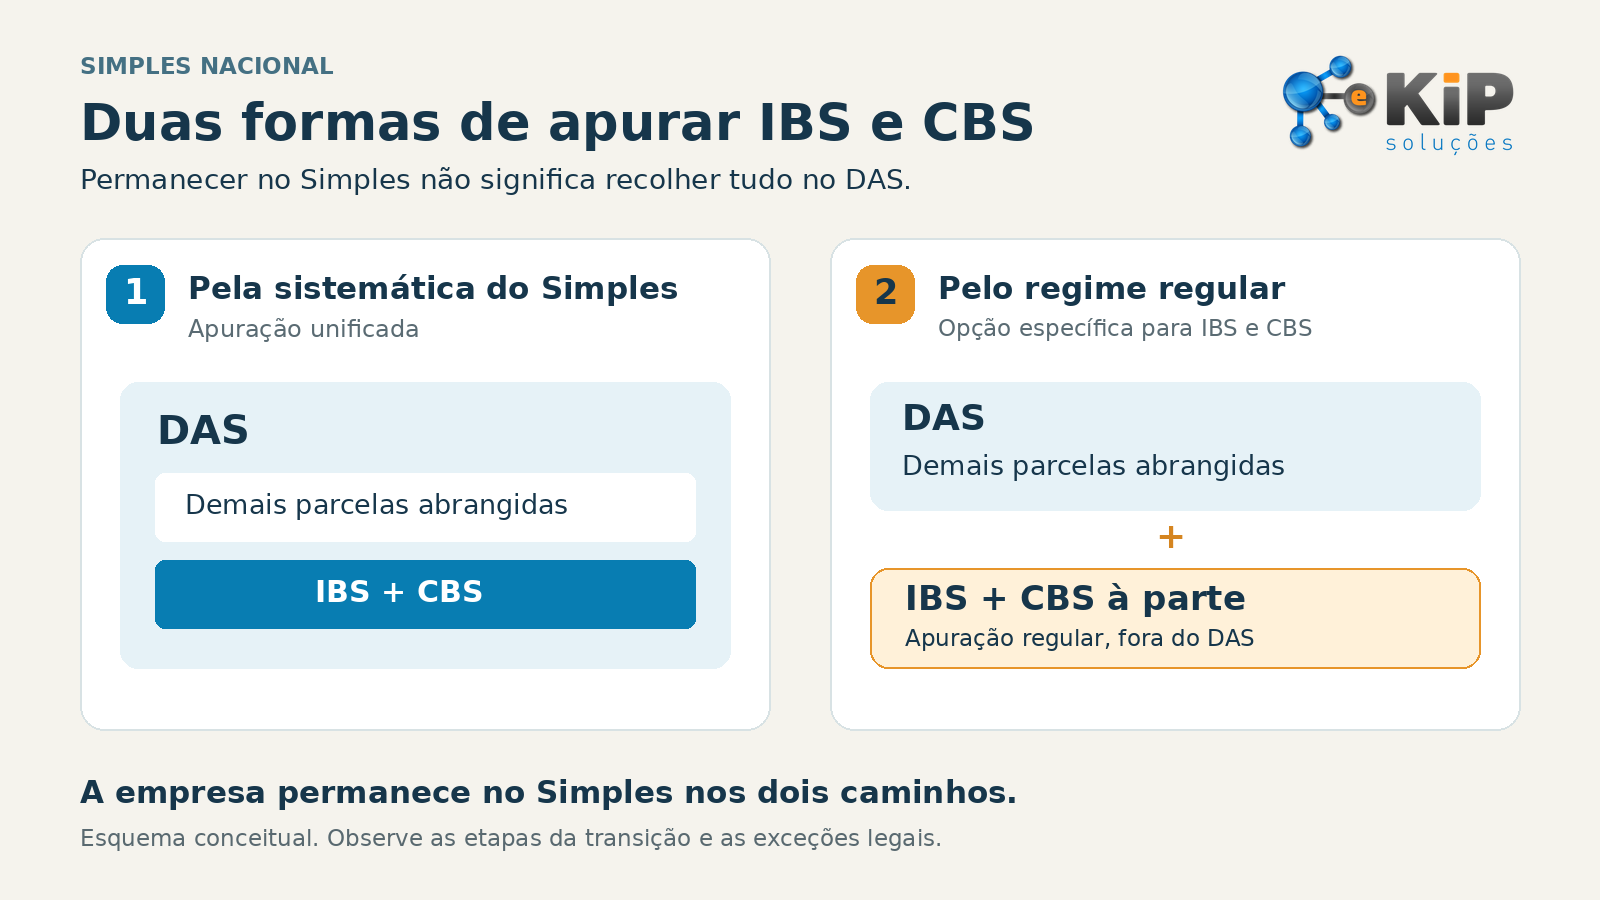
Uma empresa pode continuar no Simples Nacional e, ao mesmo tempo, apurar IBS e CBS fora do DAS. Essa é a distinção central para entender os dois caminhos previstos para os novos tributos. A escolha da forma de apuração de IBS e CBS não equivale, por si só, à saída do Simples para os demais tributos.
Este texto trata das microempresas e empresas de pequeno porte optantes pelo Simples. O MEI possui regras próprias. Para os efeitos a partir de 2027, é preciso separar três perguntas: a empresa permanece no Simples? Como apura IBS e CBS? Quais recolhimentos já ficam fora da guia na sua atividade?
Caminho 1: IBS e CBS pela sistemática do Simples
Sem opção pelo regime regular desses tributos, aplica-se a sistemática do Simples, observadas as regras e etapas da transição. A empresa mantém a apuração unificada das parcelas abrangidas pelo regime.
Isso não transforma o DAS em uma guia de todos os tributos e encargos do negócio. A legislação já prevê recolhimentos separados. Um exemplo é a contribuição previdenciária patronal das atividades enquadradas no Anexo IV. A exceção não nasce com a escolha sobre IBS e CBS. Base: LC 123/2006, arts. 13 e 18, § 5º-C ›.
Caminho 2: IBS e CBS pelo regime regular
A empresa elegível pode permanecer no Simples e optar pela apuração regular de IBS e CBS. Nesse caso, as parcelas desses dois tributos deixam de ser cobradas no regime único. Os demais componentes continuam submetidos ao Simples, respeitadas suas regras e exceções.
IRPJ e CSLL, por exemplo, não passam automaticamente para o Lucro Presumido ou o Lucro Real por causa dessa opção. Tampouco se trata de escolher livremente qualquer imposto para retirar do DAS. A alternativa legal é específica para IBS e CBS. A Receita Federal explica a separação entre enquadramento no Simples e forma de recolhimento dos novos tributos ›.
A base normativa está no art. 41, §§ 2º a 4º, da LC 214/2025 e no art. 13, § 9º, da LC 123/2006, conforme alteração prevista no art. 517 da LC 214. Essa alteração produz efeitos a partir de 01/01/2027, nos termos do art. 544, III. A opção alcança os dois tributos; na apuração regular, os saldos de IBS e CBS são calculados separadamente, conforme o art. 45. Consulte a legislação atualizada ›.
O que muda na análise de créditos
O caminho escolhido altera a forma de tratar créditos, mas não autoriza prometer vantagem automática.
- Recolhimento pelo Simples: o próprio optante não apropria créditos de IBS e CBS. Um adquirente sujeito ao regime regular pode ter crédito correspondente ao montante devido pelo fornecedor por meio do Simples, conforme as condições legais.
- Regime regular: a empresa passa a seguir as regras de débitos e créditos desses tributos. Documento fiscal idôneo, natureza da aquisição, extinção dos débitos e exceções legais precisam ser conferidos. Nem toda despesa gera crédito.
Essas distinções decorrem do art. 47 da LC 214/2025, especialmente seu § 9º ›. Não basta comparar a alíquota do DAS com uma estimativa de alíquota do novo sistema.
Como interpretar o diagrama da capa
Os dois quadros representam empresas que permanecem no Simples. No primeiro, IBS e CBS seguem a sistemática unificada. No segundo, o DAS convive com a apuração regular desses tributos. Os blocos não representam percentuais nem valores e não eliminam exceções de recolhimento fora da guia.
A implantação também é gradual: não se deve interpretar o desenho como extinção imediata de ICMS e ISS em 2027. Para a sequência dos marcos, leia CBS e IBS na pequena empresa: o que muda primeiro ›.
O próximo passo é uma comparação documentada
Antes de concluir qual caminho faz sentido, reúna o perfil de clientes, as compras que podem gerar créditos, a margem e os custos de manter os controles. Peça uma comparação com premissas explícitas. Uma empresa que vende sobretudo ao consumidor final pode ter uma análise diferente daquela que atende compradores do regime regular; o perfil do cliente, sozinho, não decide o resultado.
Esta explicação não abre uma nova janela de opção. Os prazos, cancelamentos e regras de início de atividade estão no artigo específico sobre a opção para 2027 ›.
A KiP pode ajudar a organizar essa comparação, considerando a atividade, os documentos e as regras aplicáveis ao negócio. A conclusão deve vir dos dados da empresa, sem promessa de economia.
Conteúdo e fontes conferidos em 05/11/2026. Esta página será revista quando houver mudança material no desenho dos regimes. Conteúdo informativo; a aplicação depende da situação da empresa.