
Open Finance na pequena empresa: como conciliar movimentações sem perder os documentos
Entenda como usar dados bancários integrados na conferência mensal, identificar diferenças e manter os documentos que explicam cada recebimento e pagamento.
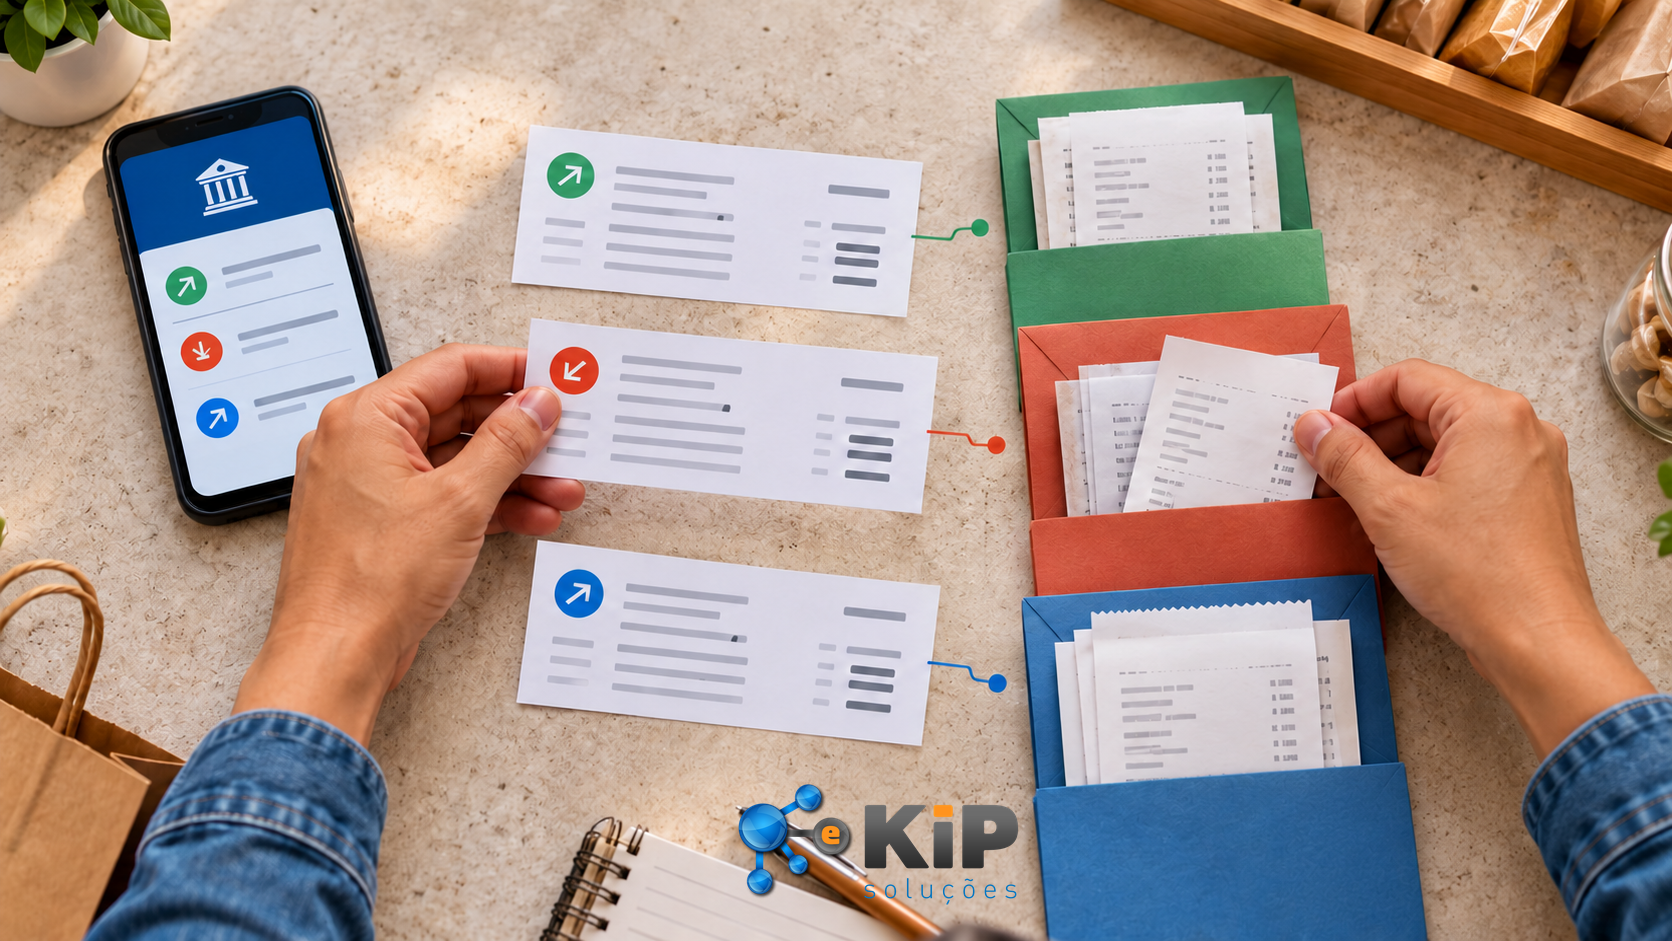
A empresa recebe por Pix, cartão e transferência, mas o fechamento ainda depende de descobrir a origem de cada valor. Quando existem contas em bancos diferentes, reunir as movimentações pode consumir bastante tempo. O Open Finance pode apoiar essa organização, desde que a empresa entenda o serviço contratado e continue conferindo as informações.
O objetivo aqui é organizar a conciliação: comparar o que aconteceu no banco com os registros e documentos do negócio. A conexão bancária ajuda na coleta dos dados; identificar corretamente cada operação continua sendo parte do trabalho.
Entenda o que está sendo compartilhado
No Open Finance, o cliente autoriza o compartilhamento de informações entre instituições participantes. Conforme o serviço, os dados podem incluir saldos, extratos, cartões e operações de crédito. Pessoas jurídicas também podem utilizar o ecossistema. A autorização deve ser feita nos canais das instituições envolvidas, com atenção à finalidade e aos dados solicitados. Banco Central: perguntas sobre Open Finance ›.
Antes de conectar uma ferramenta de gestão, pergunte quais contas ela atende, quem recebe as informações, qual período fica disponível e como são tratadas interrupções na atualização. Confirme também se o recurso está incluído no serviço contratado. A existência do Open Finance não comprova que qualquer sistema tenha integração ou conciliação automática.
Diferencie movimento bancário e documentação da operação
Um crédito no banco mostra que entrou dinheiro, mas pode representar venda, empréstimo, aporte do sócio ou transferência entre contas da própria empresa. O histórico bancário, sozinho, pode ser insuficiente para identificar a natureza do fato.
A ITG 2000 (R1), do Conselho Federal de Contabilidade, relaciona a escrituração aos documentos e elementos que comprovam os fatos contábeis. Por isso, integrar movimentações não dispensa reunir a documentação pertinente a cada operação. CFC: ITG 2000 (R1), itens 5, 7 e 26 a 27 ›.
Na prática, mantenha juntos, quando aplicáveis, o documento fiscal, o contrato, a cobrança e a confirmação do pagamento. Um extrato pode compor essa evidência, sem substituir automaticamente os demais registros necessários. Combine com a contabilidade o conjunto adequado ao seu negócio.
Monte uma rotina de conferência em cinco passos
1. Liste todas as contas utilizadas. Inclua bancos, contas de pagamento e caixas em dinheiro. Anote quais fontes estão integradas e quais precisam de arquivo ou conferência manual. Uma conta esquecida deixa o fechamento incompleto, mesmo quando as demais estão atualizadas.
2. Confira o período e a atualização. Antes de comparar valores, veja a data da última coleta e se há dias sem movimentação importada. Se a integração falhar, registre a pendência e confirme com o fornecedor como complementar os dados sem criar duplicidades.
3. Relacione cada movimento ao registro de origem. Busque número do pedido, documento, cliente ou fornecedor e finalidade. Evite classificar uma entrada como venda apenas porque entrou dinheiro. Transferências internas devem ser identificadas nos dois lados para não inflar receitas e despesas.
4. Separe as diferenças. Crie uma lista com data, valor, conta, motivo provável e responsável pela verificação. Use situações claras, como “documento faltante”, “valor divergente” e “recebimento não identificado”. Não encerre a diferença com um lançamento genérico apenas para fazer o saldo coincidir.
5. Encaminhe o fechamento com as pendências visíveis. Entregue os arquivos e a relação do que ainda precisa ser esclarecido pelo canal combinado. A data interna de entrega deve ser acordada com a contabilidade, sem ser confundida com vencimento legal.
Confira o valor bruto e o valor recebido
Imagine uma venda ilustrativa de R$ 200, liquidada pela operadora de cartão em R$ 194 após uma taxa de R$ 6. A conferência precisa relacionar a venda, a taxa e o crédito bancário. Registrar apenas os R$ 194 como venda ou lançar novamente os R$ 200 ao importar o banco distorce o controle.
O mesmo cuidado vale para pagamentos parciais, estornos e recebimentos que agrupam várias vendas. Um valor diferente não significa necessariamente erro: primeiro verifique os documentos e as condições da operação.
Cuide das autorizações e dos acessos
Revise periodicamente os compartilhamentos ativos. O Banco Central informa que a autorização de compartilhamento pode ser cancelada a qualquer momento nos canais das instituições envolvidas. Senhas, tokens e credenciais de segurança não são dados compartilhados no Open Finance. Banco Central: cancelamento de autorização › e tipos de dados compartilhados ›.
Para a equipe e a contabilidade, utilize os acessos e canais previstos no serviço, sem enviar senha bancária por mensagem. Defina quem autoriza conexões, quem confere movimentos e quem resolve divergências.
Quer organizar essa rotina na sua empresa? Converse com a KiP Soluções Contabilidade sobre os documentos, controles e responsabilidades necessários ao seu fechamento. A ferramenta deve ser avaliada conforme a operação e o suporte contratado, sem promessas de eliminar todas as conferências.
Fontes consultadas em 22/10/2026. O roteiro operacional é uma sugestão de organização e deve ser adaptado à empresa.