Mercadoria chegou diferente do pedido: conecte a conferência ao estoque e à cobrança
Compare pedido, entrega e documento fiscal. Registre as diferenças e encaminhe a solução sem improvisar ajustes no estoque ou na cobrança.
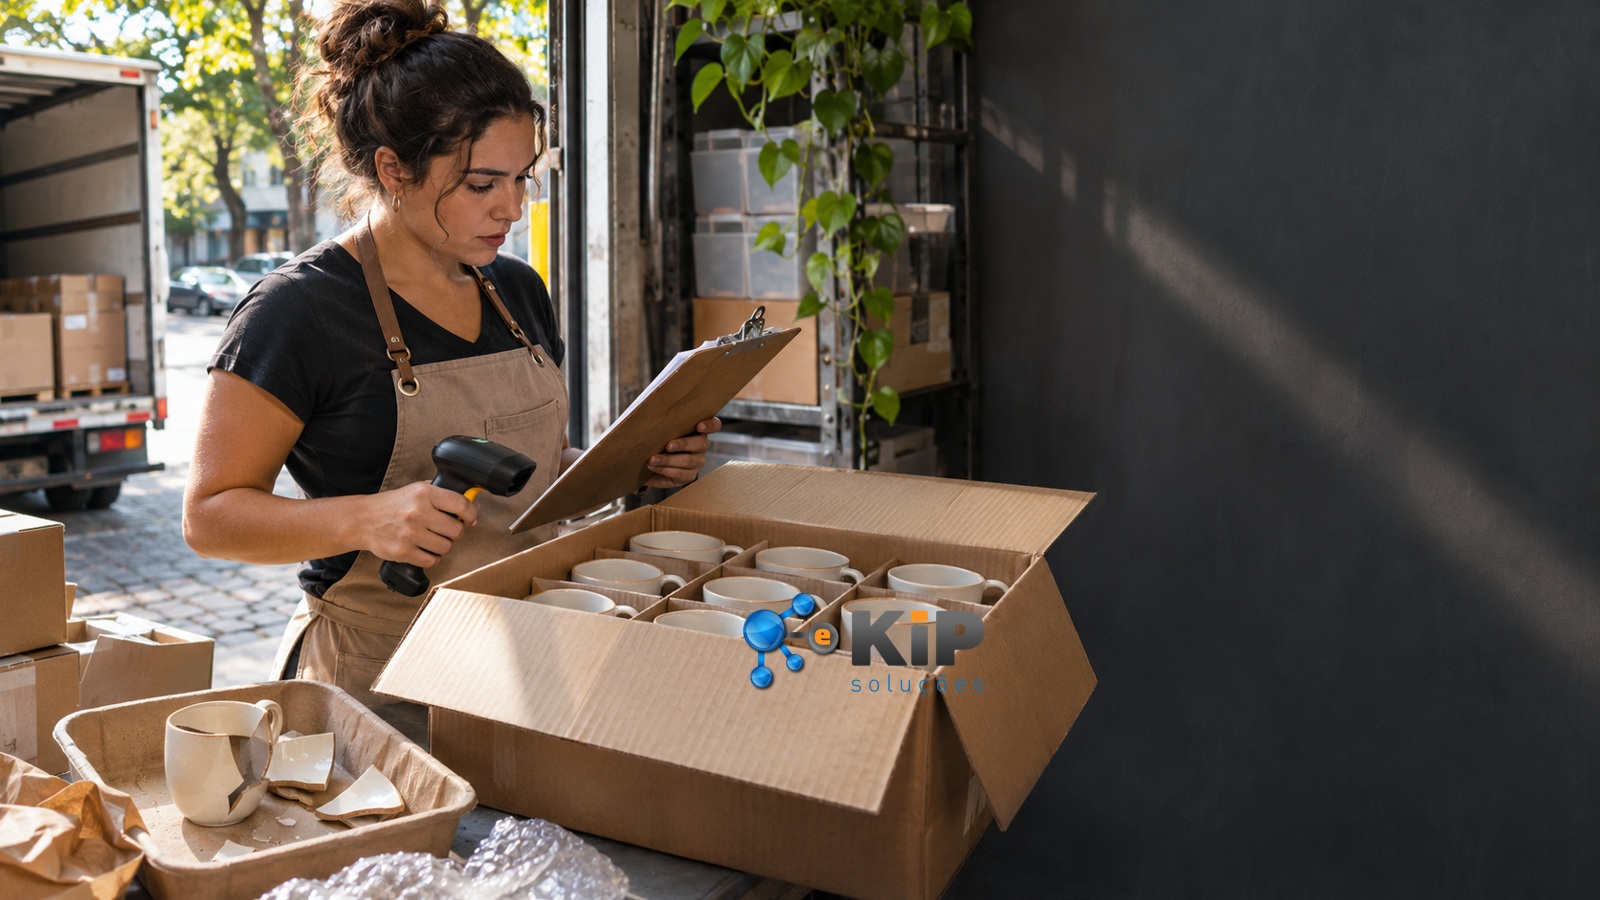
O caminhão chega, a equipe guarda as caixas e o financeiro recebe a cobrança. Só depois alguém percebe que o pedido tinha outra quantidade. Nesse momento, estoque, pagamento e documento fiscal podem estar contando histórias diferentes. A conferência na entrada evita que a divergência avance silenciosamente para a venda e o fechamento do mês.
A proposta não é transformar o recebimento em uma barreira desnecessária. É criar um ponto de controle com responsável, registro e encaminhamento. Pedido, mercadoria e nota devem ser comparados, mas um documento não substitui o outro.
Separe as três perguntas
O pedido mostra o que a empresa combinou comprar. A conferência física identifica o que efetivamente chegou e em que condição. O documento fiscal informa como a operação foi documentada. Conferir apenas o total da nota deixa passar diferenças de modelo, unidade, embalagem ou quantidade.
Como rotina interna, a KiP recomenda registrar:
- Fornecedor, pedido e identificação da nota.
- Data e responsável pelo recebimento.
- Produtos, quantidades e unidades conferidas.
- Avarias, itens faltantes ou mercadorias não solicitadas.
- Evidências disponíveis, como fotografias e comunicação com o fornecedor.
- Encaminhamento e pessoa responsável pela solução.
Esse roteiro é uma sugestão de organização, não uma lista universal de obrigações fiscais. Produtos sujeitos a controles específicos podem exigir verificações adicionais.
Não transforme diferença em ajuste improvisado
Imagine um pedido fictício de 24 luminárias, documentado por 24 unidades, mas com apenas 22 encontradas na entrega. Antes de concluir que o fornecedor faturou errado, confira volumes, embalagens, entrega parcial e informações do transporte. O objetivo é identificar o fato, não escolher rapidamente uma justificativa para fazer o sistema fechar.
Enquanto a situação é analisada, sinalize a pendência aos responsáveis pelo estoque, compras e financeiro. Não registre como disponíveis duas unidades que não foram recebidas. Também não reduza unilateralmente a cobrança ou emita documento de devolução apenas para igualar valores: a solução comercial e o procedimento fiscal precisam corresponder ao ocorrido.
Manifestação não é conversa com o fornecedor
Uma mensagem ao vendedor registra a reclamação comercial, mas não substitui os eventos fiscais eventualmente necessários. A orientação da Receita Estadual do Paraná distingue confirmação, desconhecimento e operação não realizada; cada evento comunica uma situação diferente. Receber uma mercadoria com divergência não equivale, automaticamente, a desconhecer toda a operação. Orientação oficial sobre eventos da NF-e ›.
Antes de registrar um evento, encaminhe os fatos à contabilidade. A existência de erro não autoriza qualquer carta de correção, cancelamento ou devolução. O procedimento depende do documento, da operação, do momento em que o problema foi identificado e das regras aplicáveis. Este artigo não define CFOP, prazo ou tratamento tributário para todos os casos.
Termine a conferência quando houver solução comprovada
Dar baixa na reclamação não basta se o estoque continua errado ou se o financeiro mantém uma cobrança incompatível. Vincule à ocorrência a resposta do fornecedor, os documentos de regularização cabíveis e o resultado da conferência final.
No exemplo, a solução pode envolver o esclarecimento de uma segunda entrega ou outra providência formalmente definida. Só depois de confirmar o resultado os responsáveis devem encerrar a pendência nos respectivos controles. A pessoa que recebe a mercadoria não precisa decidir sozinha o tratamento fiscal.
A KiP pode ajudar a conectar os documentos ao registro contábil e fiscal. Uma entrada bem explicada facilita acompanhar o custo, o estoque e as obrigações sem depender da memória de quem recebeu as caixas.
Revisado em 17/11/2026.