
Gestão financeira na loja de materiais de construção: estoque, prazos e margem
Veja como conectar compras, estoque, entregas e recebimentos na loja de materiais de construção, com controles simples para acompanhar o caixa e a margem das vendas.
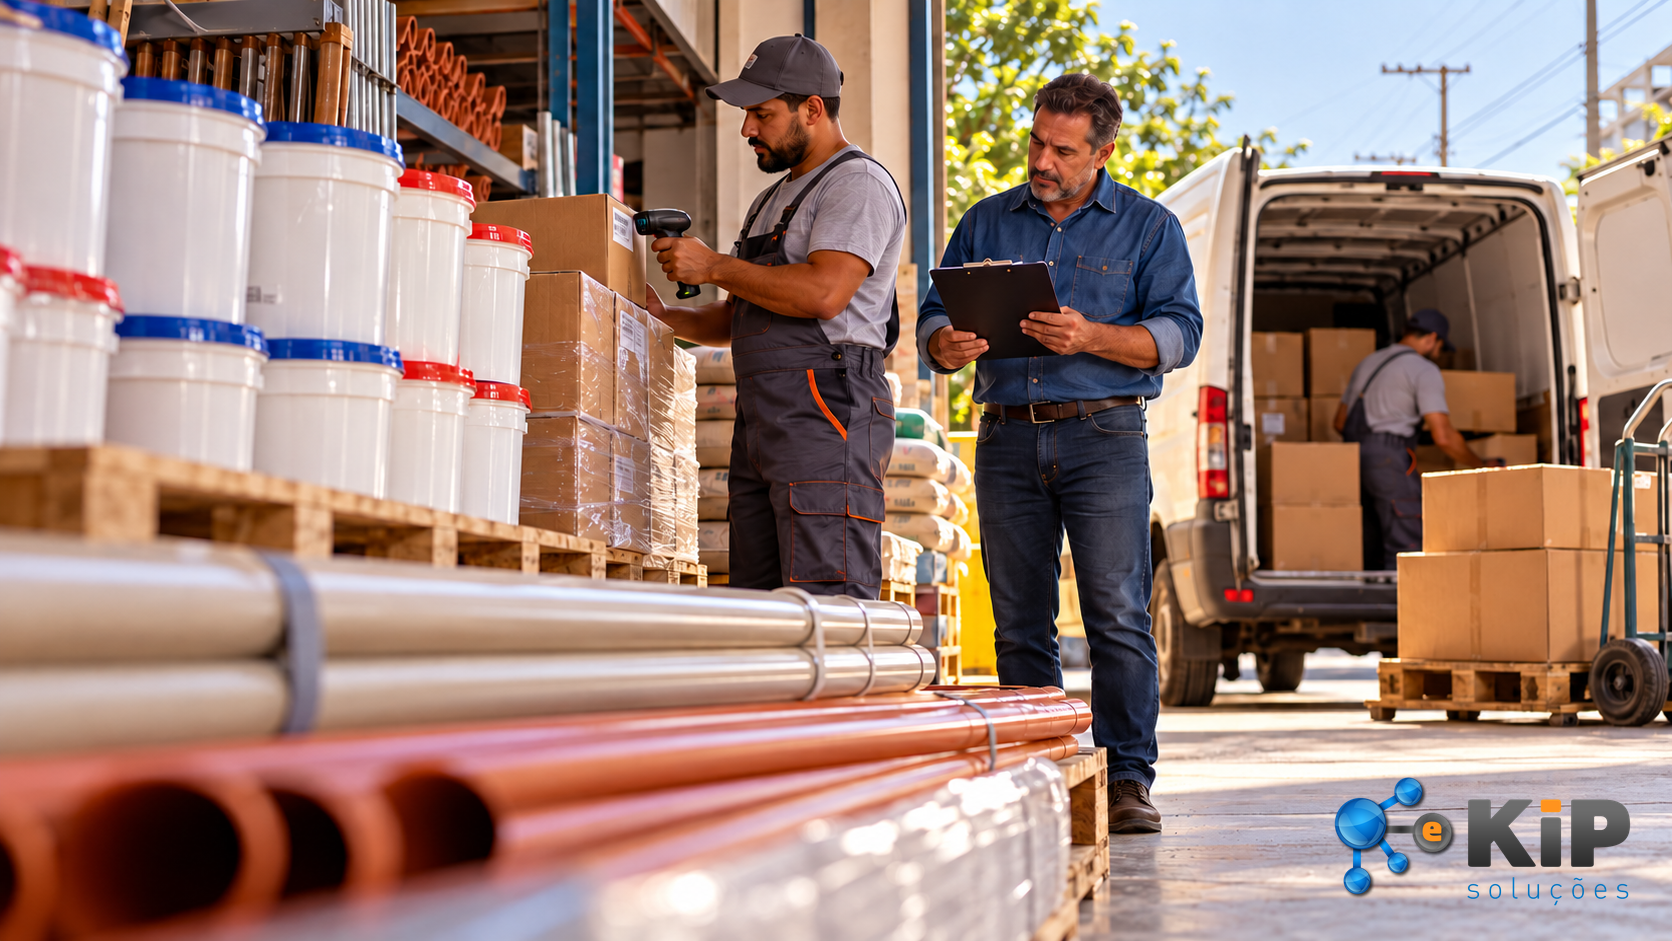
Na loja de materiais de construção, vender mais não significa automaticamente ter mais dinheiro disponível. Estoques volumosos, entregas, vendas parceladas e pagamentos a fornecedores disputam os mesmos recursos. A gestão financeira precisa acompanhar essas atividades em conjunto.
Comece por uma rotina que permita responder a três perguntas: quanto a loja tem disponível, quando os compromissos vencem e quanto as vendas contribuem para pagar a estrutura do negócio. São informações diferentes, que se complementam.
Registre cada venda até o recebimento
Identifique o pedido, o cliente, os produtos, os descontos concedidos, o valor do frete e as condições de pagamento. Relacione as parcelas aos respectivos vencimentos e acompanhe a baixa somente após confirmar o recebimento.
No caso de cartões, confira o valor líquido, as tarifas e as datas previstas no contrato. Em entregas parciais, mantenha o vínculo entre pedido, mercadoria entregue e cobrança. Isso ajuda a investigar divergências sem tratar toda pendência como inadimplência.
Defina também quem pode autorizar descontos, prazos e alterações de pedidos. As regras podem ser simples, mas precisam ser conhecidas pela equipe.
Conecte estoque e compras ao dinheiro disponível
Produtos semelhantes podem ter unidades comerciais distintas: saco, metro, caixa, peça ou metro quadrado. Padronize o cadastro e as conversões para evitar compras e baixas de estoque incorretas.
Antes de repor, examine o saldo físico, os pedidos já comprometidos, o histórico de saída e o prazo do fornecedor. Considere ainda avarias, devoluções e materiais reservados para entrega.
Um desconto por quantidade merece comparação com o tempo de armazenamento, o custo do transporte e o dinheiro que ficará imobilizado. Ter mercadoria no depósito não equivale a ter recursos para pagar as contas da semana.
Calcule a margem por operação
A diferença entre preço de venda e preço de compra não é o lucro final. Para uma análise gerencial, considere também os custos e as despesas variáveis daquela venda, como comissão, tarifa de pagamento, tributos aplicáveis e entrega suportada pela loja.
A margem de contribuição é o valor restante para ajudar a cobrir os gastos fixos e formar o resultado. O Sebrae explica essa distinção ›. Uma margem positiva por produto, isoladamente, não comprova que a empresa teve lucro no mês.
Observe especialmente os pedidos que combinam grande desconto, entrega distante e parcelamento longo. Eles podem faturar bastante e deixar pouco para a estrutura da loja.
Organize os pagamentos e os documentos
Monte uma agenda de fornecedores, folha, aluguel, tributos e parcelas de financiamentos. Compare vencimentos com recebimentos prováveis antes de assumir uma nova compra. Negocie condições formalmente; atrasar unilateralmente não é uma estratégia de caixa.
Guarde documentos vinculados às operações e entregue as informações acordadas com a contabilidade. Ter um comprovante não torna qualquer gasto dedutível de tributos: seu tratamento depende da natureza da operação e das regras aplicáveis à empresa.
Estabeleça uma revisão semanal
Reserve um momento para conferir:
- Diferenças entre vendas registradas e valores recebidos.
- Pedidos atrasados, entregas pendentes e cobranças contestadas.
- Estoque com baixa saída e compras já assumidas.
- Necessidade de dinheiro nas próximas semanas.
- Pedidos cuja margem ficou abaixo do previsto.
Registre uma ação para cada problema relevante. A equipe mantém os controles operacionais; a contabilidade apoia a classificação e a análise dos resultados. Converse com a KiP Soluções Contabilidade para definir as informações e o acompanhamento adequados à loja.
Fontes consultadas
- Sebrae Minas — formação de preço, margem de contribuição e ponto de equilíbrio ›
- Sebrae SC — importância da gestão de estoque ›
Referências conferidas em 22/10/2026.